
Maître Jérémy Martins
Avocat fiscaliste
à Strasbourg
Pourquoi un avocat fiscaliste
Éclairez vos choix. Définissez la trajectoire.
La fiscalité apparaît souvent opaque, et c’est lorsqu’on avance dans le brouillard qu’elle coûte le plus cher. Le rôle de l’avocat fiscaliste est de la rendre lisible : comprendre les conséquences de ses choix, en éviter les pièges et exploiter les marges dont on dispose.
Là où les autres s’arrêtent
Le conseil
Anticiper et sécuriser
Fiscalité des particuliers
Revenus, patrimoine et plus-values : sécuriser et anticiper l’imposition à chaque étape de la vie patrimoniale.
À lireExit taxFiscalité SCI
Impôt sur le revenuImpôt sur la fortune immobilièrePlus-valuesRésidence fiscaleDonations & successions
Entreprises & dirigeants
Imposition des bénéfices, statut du dirigeant et opérations : structurer l’activité au plus juste.
À lireSociété holdingPacte DutreilAssociés de SELPertes des filiales européennesÉvaluation d’entreprise
Impôt sur les sociétésTVARémunération du dirigeantHoldingInternationalTransmission
Associations
Sécuriser le cadre fiscal des associations et fonds de dotation.
Droit des affaires
L’exécution de la stratégie
Au-delà du conseil fiscal, le cabinet réalise vos opérations en droit des affaires : constitution de société, restructuration, cession ou acquisition d’entreprise.
Explorer le droit des affaires →Le contentieux
Face au contrôle, reprendre l’initiative
Maître Martins accompagne particuliers et entreprises à chaque étape d’un contrôle ou d’un redressement fiscal, de la première lettre de l’administration jusqu’au juge de l’impôt.
- Début du contrôle fiscalUne lettre d’ouverture précise les périodes, les impôts visés et vos droits.
- InvestigationsLes échanges avec le vérificateur, où vous pouvez être assisté d’un avocat.
- Débat contradictoireLe droit d’engager avec le vérificateur un débat oral et contradictoire.
- Proposition de rectificationElle doit être motivée pour permettre au contribuable d’y répondre.
- Observations du contribuableDans les 30 jours, ou 60 sous conditions, avec l’assistance d’un avocat.
- Recours hiérarchiques & commissionsDes garanties ouvertes ou non, selon la procédure utilisée.
- Mise en recouvrementLe redressement devient exigible, sauf demande de sursis de paiement.
- Réclamation contentieuseLe dernier recours avant la saisine du juge, rédigé par l’avocat.
- Saisine du tribunalLe tribunal administratif ou judiciaire, selon l’impôt concerné.
Mal déclaré, trop payé ?
Même sans contrôle préalable, vous pouvez contester l’impôt acquitté par une réclamation, y compris lorsque l’erreur vient d’une déclaration ou d’un conseil inadapté.
Un contrôle URSSAF ?
Les cotisations sociales se défendent aussi, de l’avis de contrôle jusqu’au tribunal judiciaire.
À lireDébat contradictoireProposition de rectificationAbus de droit
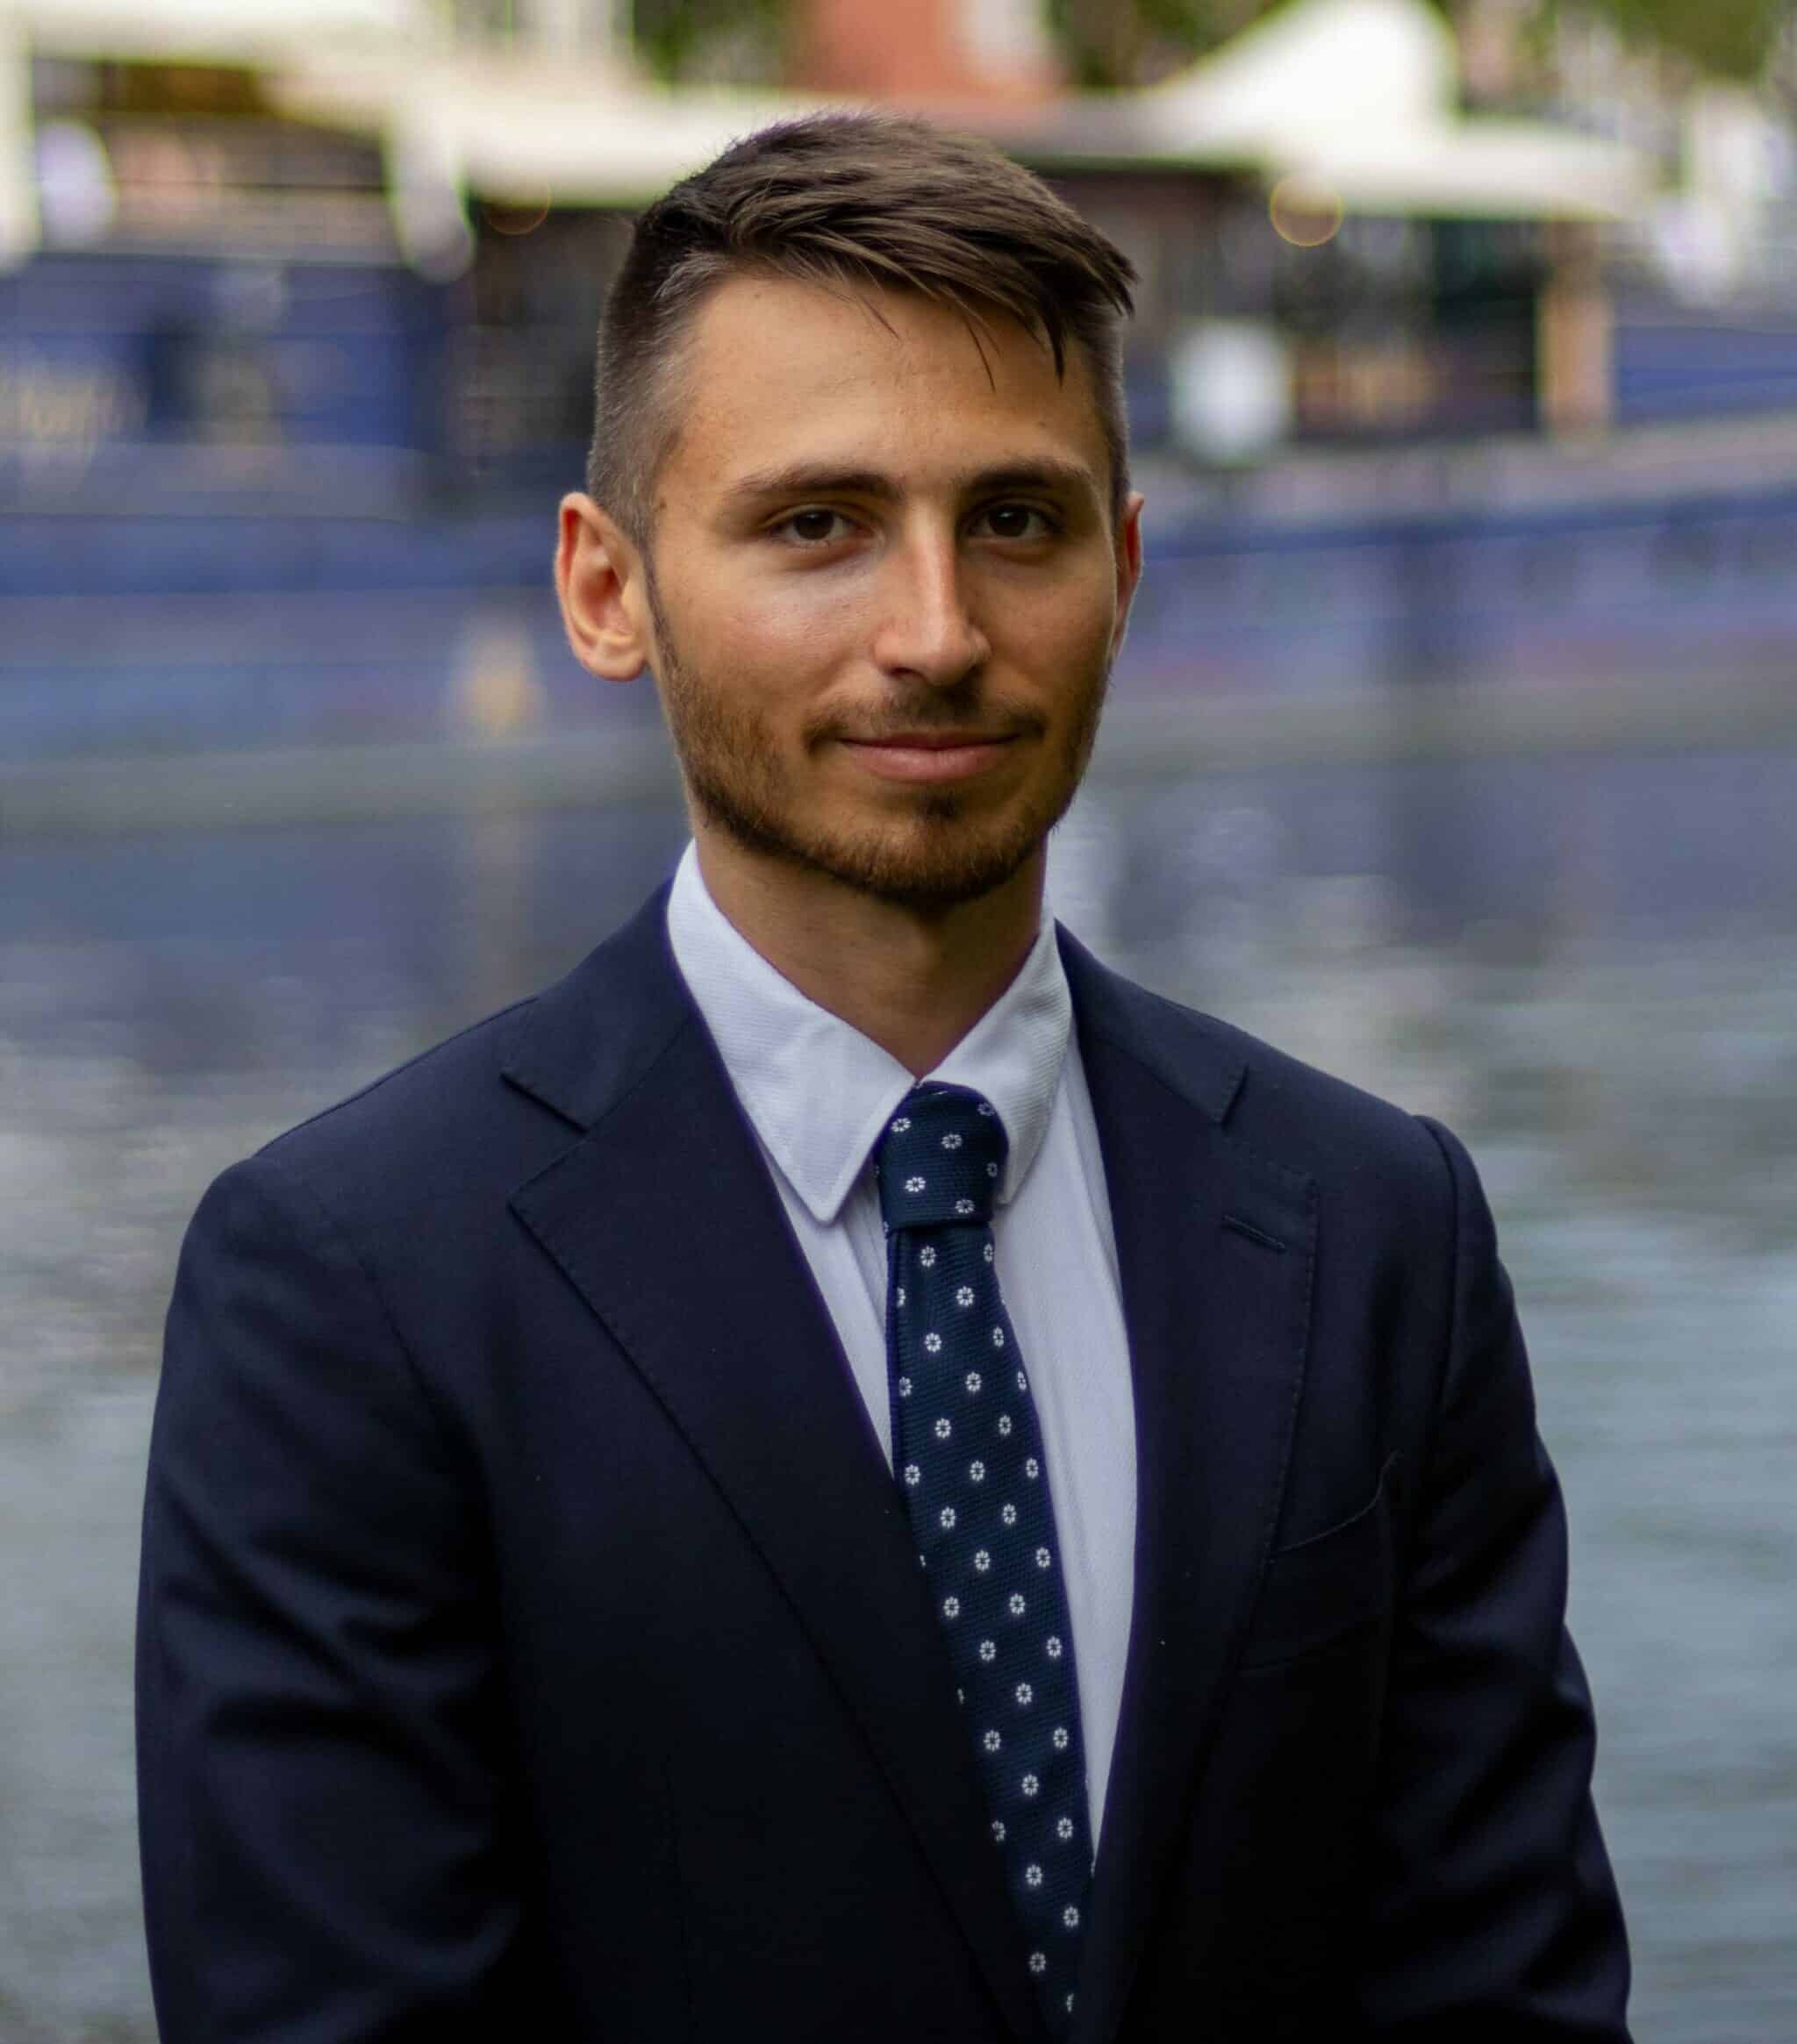
Maître Jérémy Martins
Avocat au barreau de Strasbourg et chargé d’enseignement à l’Université de Strasbourg, Maître Martins vous accompagne pour concevoir les stratégies d’optimisation les plus adaptées, établir les actes juridiques nécessaires et, le cas échéant, vous défendre devant l’administration fiscale et le juge de l’impôt.
Major du DJCE de Nancy et lauréat du Prix Maurice Cozian du meilleur fiscaliste, Maître Martins accorde à chaque dossier une analyse sur mesure.
Le cabinet décrypte
Analyses et actualités fiscales
 Fiscalité des entreprisesApport-cessionLa vente d’une société expose son dirigeant à un impôt souvent élevé sur la plus-value réalisée, imposable au titre de l’année de la cession. L’apport-cession permet d’en différer le paiement, lorsque le dirigeant apporte d’abord ses titres à une société holding qu’il contrôle, chargée ensuite de les vendre et qui en conserve le prix. Le dispositif est toutefois étroitement encadré, ses conditions ont encore été resserrées par la loi de finances pour 2026, et son principal attrait patrimonial se trouve menacé par le projet de loi de finances pour 2027.Lire l’article
 Contrôle fiscal & redressementAbus de droit fiscalOptimiser sa fiscalité est un droit. Encore faut-il ne pas franchir la ligne qui sépare l’habileté fiscale de l’abus de droit, sous peine de voir l’ensemble du montage sanctionné par l’administration fiscale. Cette ligne, la jurisprudence récente ne cesse de la redessiner.Lire l’article
 Fiscalité internationaleExit taxLe départ à l’étranger d’un contribuable dirigeant ou actionnaire significatif d’une société peut entraîner l’application d’une imposition spécifique : l’exit tax. Celle-ci entraîne l’imposition des plus-values latentes sur les titres détenus au moment du transfert de domicile fiscal hors de France. Sursis de paiement, obligations déclaratives, articulation avec les conventions fiscales : le dispositif recèle des subtilités dont la méconnaissance peut coûter cher.Lire l’article
 Contrôle fiscal & redressementDébat oral et contradictoireLe contrôle fiscal s’accompagne d’une garantie essentielle pour le contribuable : le droit d’engager avec le vérificateur un débat oral et contradictoire avant réception d’une proposition de rectification. Cette garantie s’impose à l’administration fiscale. Sa privation entraîne la décharge des impositions notifiées.Lire l’article
 Fiscalité internationalePertes des filiales européennesDepuis l’arrêt Marks & Spencer de 2005, la Cour de justice de l’Union européenne impose aux États membres, dans certaines circonstances, d’admettre qu’une société mère puisse déduire les pertes définitives réalisées par des filiales ou des succursales établies dans un autre État membre. La transposition de cette exception au système fiscal français, fondé sur un principe de territorialité, soulève des difficultés considérables que le Conseil d’État a commencé à trancher, sans toutefois parvenir encore à clore le débat.Lire l’article
 Fiscalité des particuliersFiscalité des SCILa société civile immobilière (SCI) est un outil incontournable de la gestion et de la transmission d’un patrimoine immobilier. Elle impose toutefois un choix fiscal fondamental : le régime des sociétés de personnes (régime « translucide ») ou l’option pour l’impôt sur les sociétés (IS).Lire l’article
 Donations & successionsPacte DutreilLe dirigeant qui envisage de transmettre son entreprise se heurte rapidement au poids des droits de donation ou de succession. Le pacte Dutreil permet de réduire ces droits de manière considérable. Durci par la loi de finances pour 2026, le dispositif reste le levier fiscal le plus puissant de la transmission d’entreprise, mais sa complexité est à la mesure de l’avantage qu’il procure.Lire l’article
 Fiscalité des entreprisesSociété holdingLes sociétés holding comptent parmi les outils les plus utilisés tant par les chefs d’entreprise que par les particuliers. Derrière un même terme se cachent toutefois des réalités très différentes : holding familiale pour construire et transmettre un patrimoine, holding de reprise constituée pour une acquisition ou encore holding tête de groupe pour unifier une gouvernance. Ses atouts sont considérables, à condition de la concevoir en cohérence avec un projet identifié.Lire l’article
 Contrôle fiscal & redressementProposition de rectificationLa réception d’une proposition de rectification marque le début d’un redressement fiscal. Il ne s’agit cependant pas d’une condamnation définitive : ce courrier ouvre un débat contradictoire avec l’administration fiscale. Les premières semaines sont toutefois décisives. Comprendre le contenu de la proposition, en vérifier la régularité, formuler une réponse argumentée : chaque décision engage la suite de la procédure et les chances de succès d’une éventuelle contestation, qu’il s’agisse d’un particulier, d’un dirigeant ou d’une entreprise.Lire l’article
Parlons de votre situation
Un premier échange, sans engagement
Un échange pour cerner votre besoin, une proposition sur mesure ensuite