
Maître Jérémy Martins
Avocat en fiscalité & droit des affaires
à Strasbourg
Accompagner vos projets
Analyser la situation, identifier la stratégie. Bâtir.
Bien accompagné, vous allez plus loin. L’avocat éclaire vos décisions, dessine la stratégie pour en tirer le meilleur, puis accomplit les opérations qui la concrétisent en sécurisant chaque étape. À vos côtés du premier rendez-vous au dernier acte, pour que vos ambitions prennent forme.
Là où les autres s’arrêtent
Trois domaines, une même exigence
Toute l’entreprise, un seul cabinet
Toutes les facettes de l’entreprise, de la création à la cession.
- Fiscalité (IS & TVA). Impôt sur les sociétés, TVA, intégration, déficits, contrôle et redressement fiscal.
- Gouvernance (Vie sociale). Pacte d’associés, assemblées générales, entrées et sorties d’associés.
- Restructuration (Transformer). Fusions, apports et scissions, transformations et réorganisations de groupe.
- Cession d’entreprise (Achat & vente). Acquisition et vente d’entreprises, négociations, rédaction des actes, fiscalité.
- Dirigeant (Rémunération). Salaires, dividendes, régime social, holding.
- Création (Constitution). Forme sociale, statuts sur mesure, immatriculation, holding.
Un redressement se reçoit. Une défense se construit.
Particulier ou entreprise, vous n’avez pas à l’affronter seul.
Votre fiscalité, d’un seul regard
La fiscalité ne se survole pas.
- Plus-values (Actions & crypto). Impôt sur le revenu, cessions, plus-values mobilières et immobilières.
- Patrimoine (Immobilier). SCI, revenus fonciers, IFI, LMNP.
- International (Mobilité). Résidence fiscale, revenus étrangers, conventions fiscales.
- Transmission (Donation). Démembrement, assurance-vie, pacte Dutreil.
Ce qui nous distingue
L’exigence comme méthode
Une même exigence accompagne chaque dossier : concilier créativité et sécurité juridique, et traduire la complexité fiscale en choix clairs. Vous traitez directement avec votre avocat, sur un dossier suivi de bout en bout, dans une transparence entière.
Les engagements du cabinet →Deux fiscalités, un seul sujet
L’association et ses donateurs, un même enjeu fiscal.
Accompagnement des associations →- Lucrativité (Régime de l’association). Test de lucrativité, gestion désintéressée, concurrence et règle des 4 P, sectorisation, impôts commerciaux.
- Intérêt général (Donateurs & mécénat). Éligibilité à l’intérêt général, reçus fiscaux, réduction d’impôt des donateurs, mécénat d’entreprise.
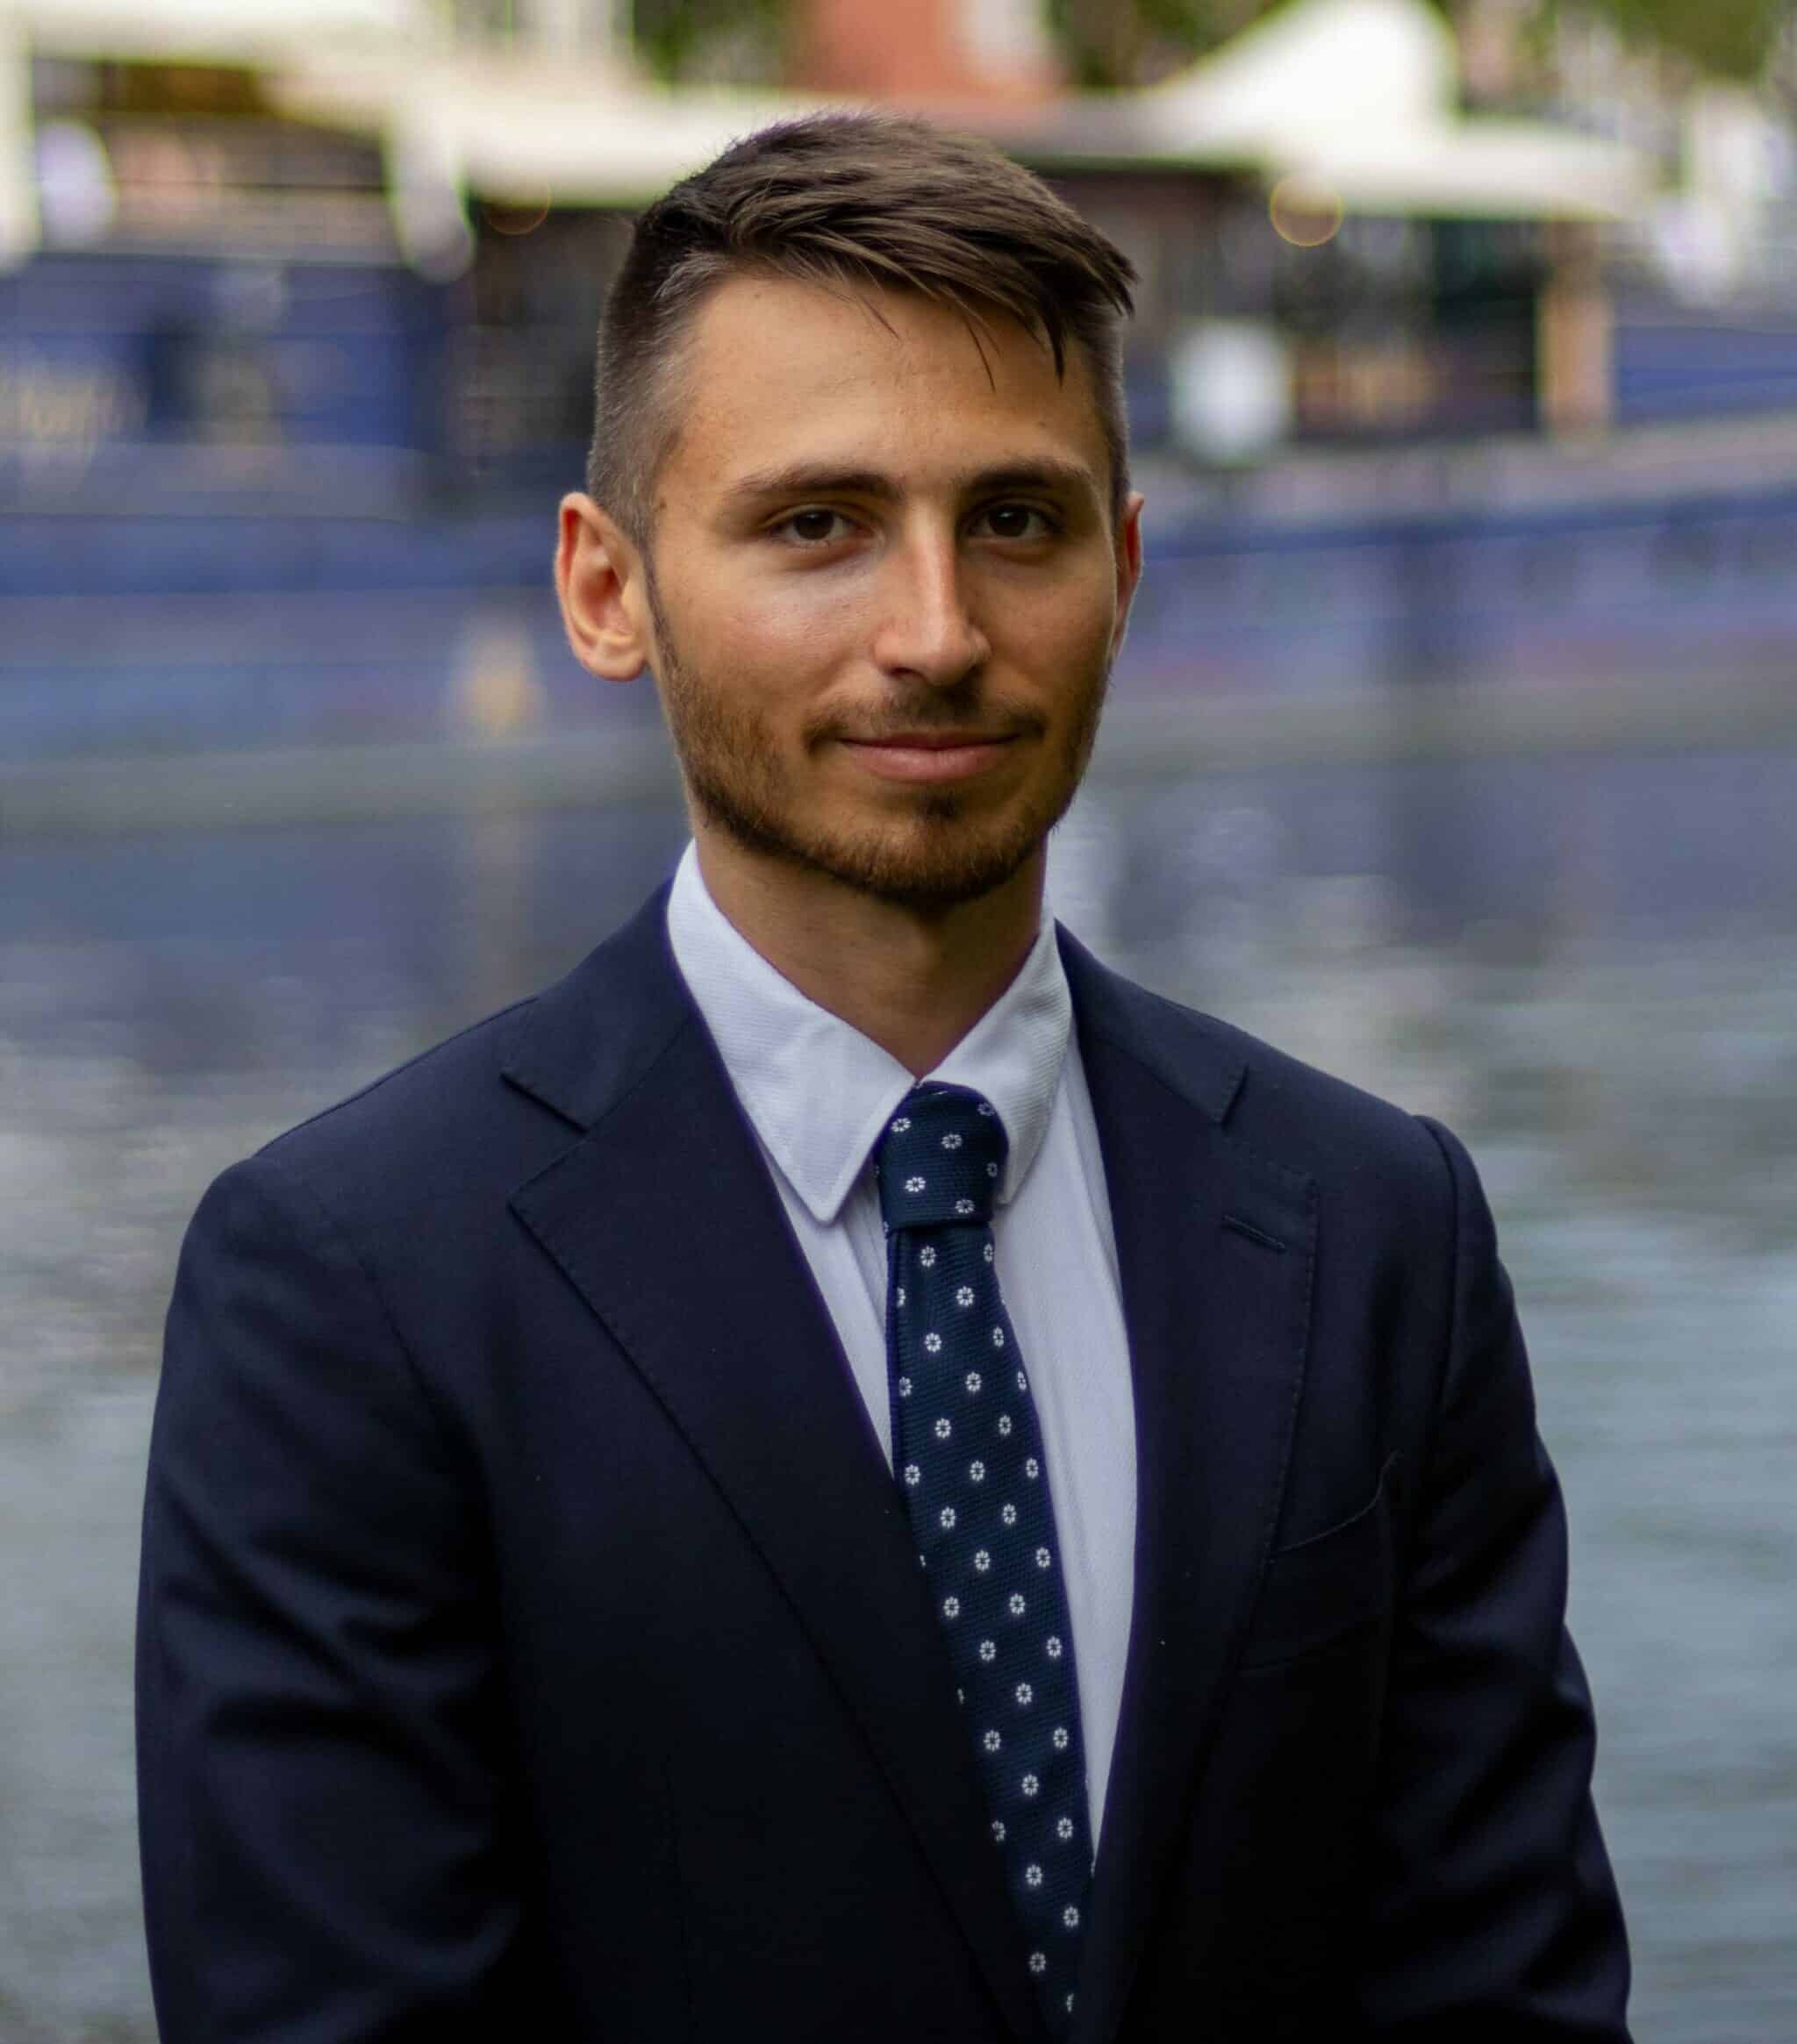
Maître Jérémy Martins
Avocat au barreau de Strasbourg et chargé d’enseignement à l’Université de Strasbourg, Maître Martins vous accompagne pour concevoir les stratégies d’optimisation les plus adaptées, établir les actes juridiques nécessaires et, le cas échéant, vous défendre devant l’administration fiscale et le juge de l’impôt.
Major du DJCE de Nancy et lauréat du Prix Maurice Cozian du meilleur fiscaliste, Maître Martins accorde à chaque dossier une analyse sur mesure.
Parlons de votre situation
Un premier échange, sans engagement
Un échange pour cerner votre besoin, une proposition sur mesure ensuite
Le cabinet décrypte
Dernières publications du cabinet
 Fiscalité des entreprisesApport-cessionLa vente d’une société expose son dirigeant à un impôt souvent élevé sur la plus-value réalisée, imposable au titre de l’année de la cession. L’apport-cession permet d’en différer le paiement, lorsque le dirigeant apporte d’abord ses titres à une société holding qu’il contrôle, chargée ensuite de les vendre et qui en conserve le prix. Le dispositif est toutefois étroitement encadré, ses conditions ont encore été resserrées par la loi de finances pour 2026, et son principal attrait patrimonial se trouve menacé par le projet de loi de finances pour 2027.Lire l’article
 Contrôle fiscal & redressementAbus de droit fiscalOptimiser sa fiscalité est un droit. Encore faut-il ne pas franchir la ligne qui sépare l’habileté fiscale de l’abus de droit, sous peine de voir l’ensemble du montage sanctionné par l’administration fiscale. Cette ligne, la jurisprudence récente ne cesse de la redessiner.Lire l’article
 Acquisition & vente d’entrepriseÉvaluation d’entrepriseUn dirigeant qui envisage de vendre sa PME, un repreneur qui analyse un prix demandé ou encore un associé qui souhaite se retirer d’une société : tous ont besoin de savoir combien vaut l’entreprise. Or, l’évaluation est rarement un simple calcul comptable, mais une analyse complète qui repose sur des arbitrages sur le choix des méthodes et des retraitements.Lire l’article
 Fiscalité internationaleExit taxLe départ à l’étranger d’un contribuable dirigeant ou actionnaire significatif d’une société peut entraîner l’application d’une imposition spécifique : l’exit tax. Celle-ci entraîne l’imposition des plus-values latentes sur les titres détenus au moment du transfert de domicile fiscal hors de France. Sursis de paiement, obligations déclaratives, articulation avec les conventions fiscales : le dispositif recèle des subtilités dont la méconnaissance peut coûter cher.Lire l’article
 Contrôle fiscal & redressementDébat oral et contradictoireLe contrôle fiscal s’accompagne d’une garantie essentielle pour le contribuable : le droit d’engager avec le vérificateur un débat oral et contradictoire avant réception d’une proposition de rectification. Cette garantie s’impose à l’administration fiscale. Sa privation entraîne la décharge des impositions notifiées.Lire l’article
 Fiscalité internationalePertes des filiales européennesDepuis l’arrêt Marks & Spencer de 2005, la Cour de justice de l’Union européenne impose aux États membres, dans certaines circonstances, d’admettre qu’une société mère puisse déduire les pertes définitives réalisées par des filiales ou des succursales établies dans un autre État membre. La transposition de cette exception au système fiscal français, fondé sur un principe de territorialité, soulève des difficultés considérables que le Conseil d’État a commencé à trancher, sans toutefois parvenir encore à clore le débat.Lire l’article
 Création de sociétésSARL ou SASLa société à responsabilité limitée (SARL) et la société par actions simplifiée (SAS) figurent parmi les formes sociales les plus utilisées en France pour créer une société. Derrière des caractéristiques communes, elles présentent des différences marquées qui doivent être anticipées dès leur création. Le choix de l’une ou l’autre dépend du projet, du profil du dirigeant et de ses objectifs patrimoniaux.Lire l’article
 Fiscalité des particuliersFiscalité des SCILa société civile immobilière (SCI) est un outil incontournable de la gestion et de la transmission d’un patrimoine immobilier. Elle impose toutefois un choix fiscal fondamental : le régime des sociétés de personnes (régime « translucide ») ou l’option pour l’impôt sur les sociétés (IS).Lire l’article
 Acquisition & vente d’entrepriseGarantie d’actif et de passifLors de l’acquisition d’une société, l’acquéreur reprend l’intégralité de son actif et de son passif en l’état, y compris les risques non encore révélés. La garantie d’actif et de passif (« GAP ») constitue l’instrument central de protection contre cette incertitude : elle engage le cédant à indemniser l’acquéreur si un passif occulte ou une dépréciation d’actif apparaît après la cession. Sa rédaction, point névralgique de toute négociation, présente dès lors une importance capitale.Lire l’article
 Rémunération du dirigeantProfessions libérales en SELMédecin, avocat, pharmacien, expert-comptable ou encore architecte, tous les professionnels libéraux associés de SEL ont vu leur régime fiscal totalement refondu en 2024.Lire l’article
 Donations & successionsPacte DutreilLe dirigeant qui envisage de transmettre son entreprise se heurte rapidement au poids des droits de donation ou de succession. Le pacte Dutreil permet de réduire ces droits de manière considérable. Durci par la loi de finances pour 2026, le dispositif reste le levier fiscal le plus puissant de la transmission d’entreprise, mais sa complexité est à la mesure de l’avantage qu’il procure.Lire l’article
 Fiscalité des entreprisesSociété holdingLes sociétés holding comptent parmi les outils les plus utilisés tant par les chefs d’entreprise que par les particuliers. Derrière un même terme se cachent toutefois des réalités très différentes : holding familiale pour construire et transmettre un patrimoine, holding de reprise constituée pour une acquisition ou encore holding tête de groupe pour unifier une gouvernance. Ses atouts sont considérables, à condition de la concevoir en cohérence avec un projet identifié.Lire l’article
 Contrôle fiscal & redressementProposition de rectificationLa réception d’une proposition de rectification marque le début d’un redressement fiscal. Il ne s’agit cependant pas d’une condamnation définitive : ce courrier ouvre un débat contradictoire avec l’administration fiscale. Les premières semaines sont toutefois décisives. Comprendre le contenu de la proposition, en vérifier la régularité, formuler une réponse argumentée : chaque décision engage la suite de la procédure et les chances de succès d’une éventuelle contestation, qu’il s’agisse d’un particulier, d’un dirigeant ou d’une entreprise.Lire l’article